
【JERA サステナビリティ部門に聞く】未財務価値の可視化に挑む | 後編:社会的使命としてのサステナビリティ開示と企業価値経営
資本コストやROICといった指標の開示に取り組んでも、数値を示すだけでは自社の価値を十分に伝えきれないと感じる経営者やIR担当者も少なくありません。では、各社は自社の価値の源泉をどう見出し、それをどう資本コストに結びつけているのでしょうか。
日本で発電される電力のうち、約3割を供給する株式会社JERA(以下、JERA)は、財務に表れない価値を「未財務」と呼び、その可視化に取り組んできました。本記事では、JERAでサステナビリティの推進を担う北川啓子氏に、アバント 取締役 COOの諸井伸吾がお話を伺います。
前編では、財務だけでは表せない価値を「未財務」と捉え、それを資本コストの低減につなぐ考え方について伺いました。後編では、その考え方を実際にどう仕組みに落とし込んでいるのか、KPI設計や情報開示、投資家との対話についてお聞きします。
■ 前編も併せてお読みください。
【JERA サステナビリティ部門に聞く】未財務価値の可視化に挑む | 前編:財務に表れない価値をどう捉えるか
株式会社JERA
2015年、東京電力と中部電力の出資により設立。2019年に火力発電事業などを統合し、燃料の上流開発、調達から輸送、トレーディング、発電、電力・ガスの卸販売までのバリューチェーンを保有するエネルギー企業となった。日本最大の発電会社として、国内で発電される電力の約3割を供給する。連結売上高は約3兆500億円(2026年3月期)、連結従業員数は6,271名(2026年3月31日時点)。「世界のエネルギー問題に最先端のソリューションを提供する」ことをミッションに掲げ、2050年時点で事業から排出されるCO2の実質ゼロ(JERAゼロエミッション2050)を目指している。
未財務KPIの設計とジレンマ
アバント・諸井 ここまで(前編)は、安全への投資や地域との関係づくりなどの基盤活動が、事業活動の強化、成長率の向上にもつながる、といったお話を伺いました。こうした未財務の価値を実際のKPIに落とし込むのは簡単ではないように思いますが、実際のところいかがでしょうか。
JERA・北川氏 当社も難しさを実感しており、最適な方法を模索しているところ、というのが本音です。数値化に固執すると、行動が矮小化されるというジレンマがあるためです。具体的に、当社が公表している「マテリアリティと未財務KPI」の中から、「事業に関わる全ての人と地域社会の安全」を例に挙げてみます。
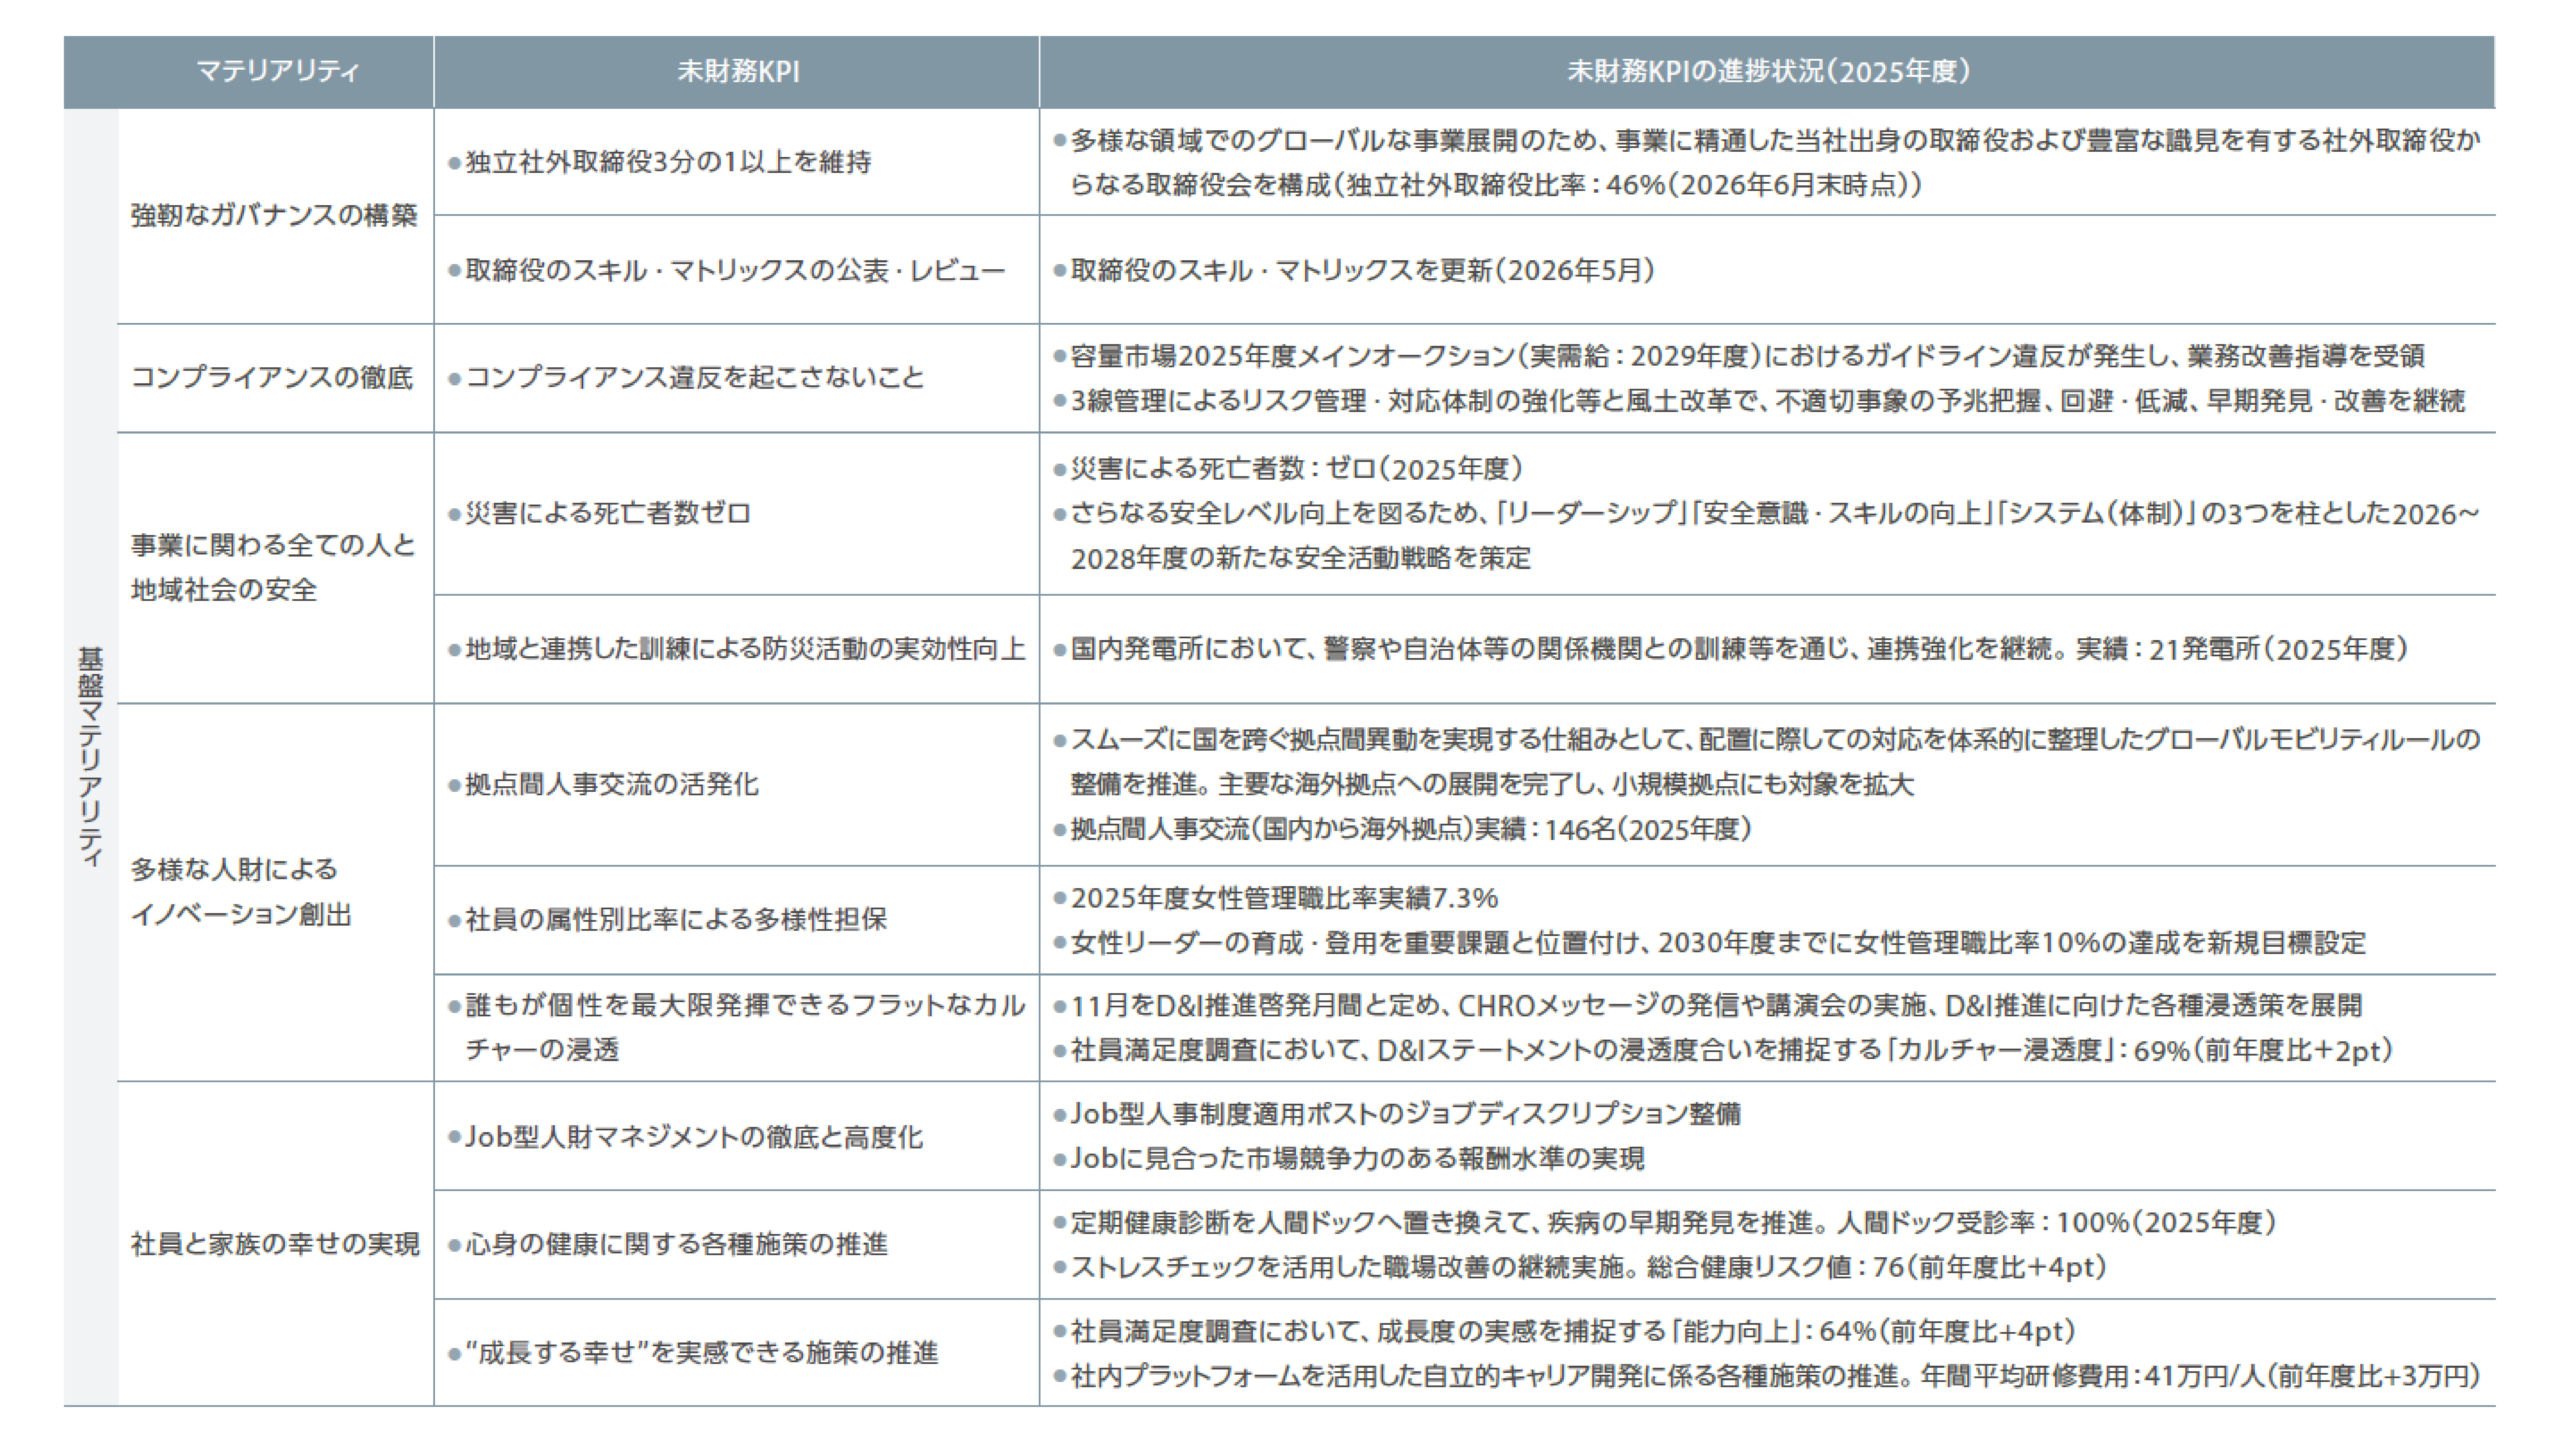
出典:株式会社JERA「統合報告書2026」p.55(2026年10月1日参照)
北川氏 このマテリアリティに関わる例で言えば、地域と連携した訓練による防災活動の実効性向上です。防災活動の回数のような数値をKPIに置くことはできますが、それでは実施すること自体が目的化しかねません。本来の狙いは地域との関係を深めることですから、形式的な数値を追うだけでは本質を見失います。だからこそ、KPIに何を置くかの設計には、慎重さが求められます。
諸井 繊細な設計が求められますね。実際には、どのように設計されたのでしょうか。また、経営層はどのように関与されていますか。
北川氏 基本方針を策定した際には、経営トップ自らが、一つひとつのマテリアリティを精査する場を設けました。「重要課題」はそう頻繁に変えるものではありませんが、KPIにきちんとつながるかという観点から、踏み込んだ議論を重ねました。
諸井 トップが指標の中身そのものに踏み込むというのは、企業価値経営を「自分ごと化」するうえで重要なプロセスですね。数値の置き方一つに経営の意思が表れることは、私も経営に携わる立場として実感するところです。
サステナビリティ開示に踏み込む背景にある社会的使命
諸井 社内でのKPI設計についてお聞きしましたので、次に、対外的な情報開示の考え方も伺いたいと思います。
北川氏 開示については、積極的に取り組んでいます。当社は現状、義務化の対象には含まれていませんが、SSBJ基準への対応も、同規模のユーティリティ企業と足並みを揃えて自主的に検討を進めています。あわせてデータ収集の仕組み化にも着手し、ESG格付けについても取得できるものから順次広げてきました。
諸井 情報開示にはコストも労力もかかります。義務化の対象ではない中で、それでもここまでサステナビリティ開示に踏み込むのは、なぜなのでしょうか。
北川氏 前編でもお話ししたように、日本の発電電力の約3割、CO2排出の約1割を担うという社会的存在の大きさを日頃から感じています。その責任があるからこそ、当社が開示に対して主体的に取り組む意義があると考えています。
また、国内外のユーティリティ企業と同じ土俵で比較していただけるよう、開示水準を整えておく必要もあります。当社には株価のように、自分たちの取り組みへの評価が日々映し出されるものさしがありません。だからこそ、ESG格付けの取得や統合報告書に対する外部からの評価といったものが、社員にとって「認められている」という手応えになり、モチベーションにつながる面もあります。
実際、開示には各部門、各社員が主体的に取り組んでいます。その根底には、JERAの存在意義に共感して集まった社員が多いという、当社の企業カルチャーがあると感じています。
諸井 制度への対応が目的ではなく、社会的使命と組織文化がその原動力になっているというのは、率直に言って驚きました。企業価値のさらなる向上につなげる手段として開示を位置づけている点に、組織としての成熟度や意識の高さを感じます。
北川 啓子氏
金融機関、事業会社、コンサルティングファームにて、経営企画、M&A、事業推進、ガバナンス改革等に従事。異なる組織や価値観をつなぎ、変革を支援してきた経験を活かし、2022年にJERAに参画。サステナビリティ推進および対話・開示を通じた企業価値向上に取り組む。
資本コストをどう設定するか
諸井 伸吾
コンサルティングファーム、ファンド、事業会社での経営企画や事業本部長、COOを経験し、2022年4月より企業経営に役立つ情報システムを探求し続けてきたアバントグループに参画。現在はアバント 取締役 COOとして戦略実現に取り組む。
諸井 ここからは、資本コストの設定についてもお聞きしたいと思います。統合報告書で開示していらっしゃるWACC(加重平均資本コスト)は、どのような考え方で設定しているのでしょうか。
北川氏 非上場会社であるため、市場データを直接参照して株主資本コストを推計することには一定の制約があります。このため、外部データや類似企業の情報なども参照しながら、事業特性に即したWACCの設定方法を継続的に検討しています。
諸井 事業や地域ごとにリスク・リターンが異なる中で、ハードルレートをどう設計するかは、多くの企業に共通する悩みです。貴社ではいかがでしょうか。
北川氏 当社の事業は、多くの国と地域にまたがる地域軸と、燃料を調達、運搬、発電するというバリューチェーンの軸から考える必要があります。この2軸が交差するため、きれいな枠組みに資本コストを落とし込むのは困難です。事業が拡大している途上でもあり、実態としては案件ごとに判断している部分もまだあります。
諸井 途上だと率直にお話しされる姿勢からも、資本コスト経営に対して真剣に取り組まれていると感じます。形式的に整った数字を置くことよりも、自社の事業構造に合った定義を探し続ける姿勢こそが重要ですね。
投資家との対話とストーリー設計
諸井 投資家との対話については、どのように取り組んでいらっしゃいますか。
北川氏 デット(負債性資金)投資家を中心に、国内外の資本市場参加者との対話を深めるとともに、情報開示の充実を図りながら、当社事業への理解促進に努めています。投資家からの質問は「脱炭素をどの時間軸で、どう達成するのか」といった、戦略に踏み込んだ具体的なものが近年は増えてきた印象があります。「2050年ゼロエミッション」(事業からのCO2排出の実質ゼロ)と申し上げても、その中間の道筋が見えないと、納得していただけません。
諸井 数値の報告だけでは、投資家の問いの本質には応えきれない、ということですね。
北川氏 おっしゃる通りです。数値に加えて、自社がどういう考え方・時間軸で価値を創出するのかというストーリーの提示が必要です。そのストーリーを描く土台が、まさに未財務価値の可視化だと考えています。価値創出のプロセスを社内で考え抜く、いわばその訓練の積み重ねが、対外的な発信のヒントにもつながっていきます。
諸井 数値の先にある、一貫した価値創造のストーリーを持つこと。ここまで伺ってきた未財務価値の可視化は、この対話の質を支える基盤になっているのですね。
排出と向き合う業界で、サステナビリティをどう語るか
諸井 では最後に、貴社が今後目指す方向性についてもお聞かせいただけますか。
北川氏 電力を単に量り売りするのではなく、その価値とともに届けることを目指しています。統合報告書では、社会の低炭素化とエネルギー事業の価値向上を両立させる取り組みとして、「量り売りから価値売りへ」という言葉を掲げました。地域に根ざした事業と連携し、そこに地元の洋上風力などの電力を供給する仕組みを組み合わせることで、パートナー企業とともに地域産業の高付加価値化するビジネスモデルを進めています。
また、水素・アンモニアの供給地点となる工業地域で水素・アンモニアの新しいサプライチェーンを使って、産業をより高付加価値化するビジネスモデルも進めています。脱炭素という新しい価値を見出すことで、それに対して一定のプレミアムを社会が払えるかが、脱炭素が社会に定着するかどうかの鍵だと思っています。再生可能エネルギーでつくられた電気にはその環境価値に見合う対価をいただくなど、私たちが有する多様な脱炭素ソリューションに応じて価格や提供方法を変える——そうした価値のある電力の届け方も、これから模索していきたいと考えています。
諸井 電力を「量」ではなく「価値」で語るという挑戦は、これまで伺ってきた未財務価値の可視化のまさに延長線上にありますね。同様に排出と向き合う、Hard-to-abate(排出削減困難)分野の実務者に向けたメッセージをいただけますか。
北川氏 事業とCO2排出が必ず連動する業界では、サステナビリティの重要性は理解できても、社内で声高に言いにくいという空気が生じやすいと思います。そういった中で、どう仕組みとして根付かせるかが問われるでしょう。
当社の工夫の一つは、サステナビリティを企画部門ではなく、財務経理部門のIRの中に置いたことです。投資家からの期待や開示ルールへの対応といった外部からの要請を起点に、「その要請に応えることが、社会に価値と存在意義を認めてもらい、ひいては企業価値を高めることにつながる」という順序で社内に説明していく。そうすることで、社内にも腹落ちしやすくなったと思います。それぞれの会社に合った理解を得やすいアプローチを、時間をかけて見つけていくことが大切ではないでしょうか。
まとめ:見えない価値の可視化と企業価値経営
諸井 「未財務」という捉え方から、未財務KPIの設計、情報開示、資本コストの設定、そして投資家との対話まで、幅広くお聞きしました。財務に表れない価値を「いずれ財務になるもの」と定義し、資本コストの低減にまでつなぐ考え方が、JERAの企業価値経営を支えているのだと感じます。
北川氏 まだ完成形ではありませんが、社会基盤を担い、排出と向き合う事業だからこそ、財務の数字だけでは語れない価値があります。その価値を言語化し、社内外で共有し続けることこそが、私たちにとっての企業価値経営そのものだと考えています。
諸井 先ほど伺った「量り売りから価値売りへ」は、電力に限らず、自社が生み出す価値をどう定義し、どう伝えるかという大切な問いですね。未財務価値の可視化は、この問いに向き合うすべての企業に通じるテーマだと感じました。本日は貴重なお話をありがとうございました。
■ 前編も併せてお読みください。
【JERA サステナビリティ部門に聞く】未財務価値の可視化に挑む | 前編:財務に表れない価値をどう捉えるか
諸井伸吾 対談後記
今回の対談を通じて、最も印象に残ったのは「非財務」ではなく「未財務」という言葉の選び方です。「財務ではない」と切り離すのではなく、「いずれ財務になる」と捉え直すことで、これまでコストと見なされがちだった安全や地域との関係構築といった活動を、将来の価値を生む投資として位置づけ直す。たった一文字の違いに、経営の意思がにじみ出ていると感じました。
また、「数値化に固執すると、行動が矮小化される」というKPI設計をめぐるお話も、示唆に富むものでした。指標は現場の行動を導く重要な手段である一方、指標を満たすこと自体が目的化してしまえば本末転倒です。数字で語ることと、理念を保ち続けることを、どう両立させるか。多くの企業が向き合う共通の課題だと感じています。
財務諸表に表れない価値を言語化し、資本コストという共通言語につなげていく。JERA様の取り組みは、企業価値経営に向き合うすべての企業にとって、多くの示唆を与えてくれるものだと思います。本記事が、その一助となれば幸いです。
※引用されたデータや状況、人物の所属・役職等は本記事執筆当時のものです。