
【JERA サステナビリティ部門に聞く】未財務価値の可視化に挑む | 前編:財務に表れない価値をどう捉えるか
資本コストやROICといった指標の開示に取り組んでも、数値を示すだけでは自社の価値を十分に伝えきれないと感じる経営者やIR担当者も少なくありません。では、各社は自社の価値の源泉をどう見出し、それをどう資本コストに結びつけているのでしょうか。
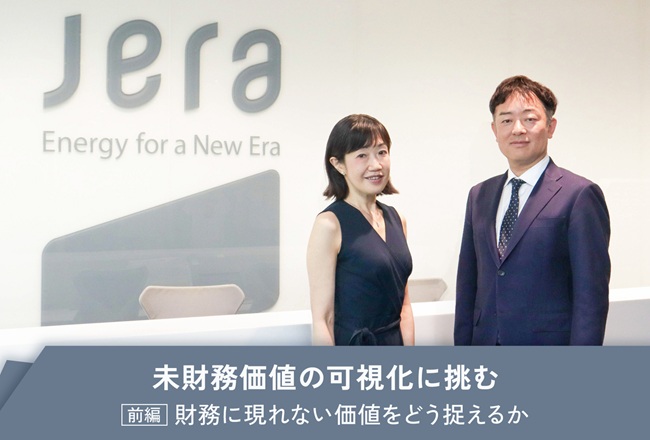
日本で発電される電力のうち、約3割を供給する株式会社JERA(以下、JERA)は、財務に表れない価値を「未財務」と呼び、その可視化に取り組んできました。本記事では、JERAでサステナビリティの推進を担う北川啓子氏に、アバント 取締役 COOの諸井伸吾がお話を伺います。
前編では、未財務価値の可視化に挑むこととなった経緯と、その本質的な価値についてお聞きします。
■ 後編も併せてお読みください。
【JERA サステナビリティ部門に聞く】未財務価値の可視化に挑む | 後編:社会的使命としてのサステナビリティ開示と企業価値経営
株式会社JERA
2015年、東京電力と中部電力の出資により設立。2019年に火力発電事業などを統合し、燃料の上流開発、調達から輸送、トレーディング、発電、電力・ガスの卸販売までのバリューチェーンを保有するエネルギー企業となった。日本最大の発電会社として、国内で発電される電力の約3割を供給する。連結売上高は約3兆500億円(2026年3月期)、連結従業員数は6,271名(2026年3月31日時点)。「世界のエネルギー問題に最先端のソリューションを提供する」ことをミッションに掲げ、2050年時点で事業から排出されるCO2の実質ゼロ(JERAゼロエミッション2050)を目指している。
JERAがサステナビリティに取り組む経緯
アバント・諸井 まずはJERAの会社概要からお聞かせいただければと思います。
JERA・北川氏 当社は東京電力と中部電力の燃料・火力部門が統合して生まれた会社です。設立は2015年ですが、火力発電事業などの統合を経て、実質的なスタートは2019年と、まだ若い会社です。
現在は日本国内における発電電力の約3割の供給を担っています。その一方でCO2排出も国内の約1割を占めており、公共性が高い事業であるとともに、いわゆるHard-to-abate(排出削減困難)な事業領域でもあるのが特徴と言えます。また、エネルギー供給会社特有の構造的な難しさがあります。「脱炭素への移行(サステナビリティ)」「手頃な価格(アフォーダビリティ)」「安定供給(スタビリティ)」の3つを同時に満たす必要があり、私たちはこれをエネルギーの「トリレンマ」と呼んでいます。
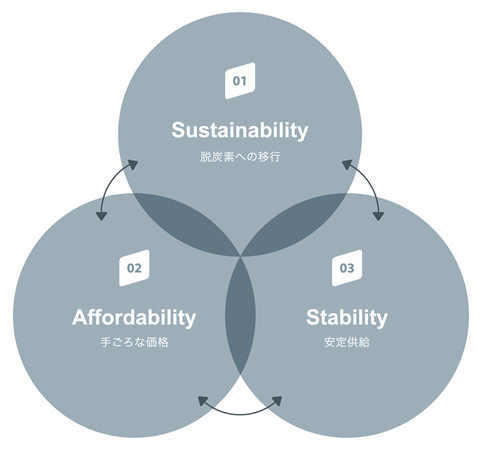
出典:株式会社JERA「2035年ビジョン実現に向けた成長戦略」内『エネルギーのトリレンマ』(2026年10月1日参照)
諸井 脱炭素だけを追求すれば済むわけではない——安定供給、価格、脱炭素という、時に相反する3つを同時に成立させる。これは非常に高度な経営判断が求められる領域だと感じます。そうした事業特性の中で、サステナビリティや未財務価値への取り組みは、どのように始まったのでしょうか。
北川氏 当社のCEOが企業価値、なかでも未財務価値に強い思い入れを持っていたことが出発点にあります。電力事業は、日々の暮らしを支えながら、非常に長い時間軸で運営していく事業であり、通常の営利企業とは異なります。だからこそCEOは、電力の価値をしっかり世の中へ届けたいという考えがあり、そこが未財務価値とは何かという問いを立てる出発点となりました。
私自身、2022年に外部からこの業界に入り、電力が社会を支えていることの重みや難しさを日々実感しています。入社後、サステナビリティの組織を立ち上げ、サステナビリティに関する開示強化や投資家との対話を深めるミッションを担い、数年がかりで「企業価値とは何か」「それをどう開示し、社内に浸透させるか」を整えてきました。
諸井 日本の電力の約3割を担う公共性の高さ、CO2排出という事業特性を踏まえると、財務に表れない価値をどう語るかが経営にとって中心的な命題になる、というのはよく理解できます。
入口は異なりますが、私たちアバントが向き合う「企業価値経営」も、突き詰めれば“財務に表れない価値をどう企業価値につなげるか”という同じ問いに行き着くように感じます。
北川 啓子氏
金融機関、事業会社、コンサルティングファームにて、経営企画、M&A、事業推進、ガバナンス改革等に従事。異なる組織や価値観をつなぎ、変革を支援してきた経験を活かし、2022年にJERAに参画。サステナビリティ推進および対話・開示を通じた企業価値向上に取り組む。
「頑張っている」で終わらせない企業価値経営の本質
諸井 財務(価値)に表れない価値を表現するための大きな枠組みとして、JERAでは「企業価値経営」をどのように捉えていらっしゃいますか。
北川氏 まず、財務情報だけでは、自社の価値を十分に表現できないという前提があります。社内外の多様なステークホルダーが企業価値を理解し、納得すること、特に社内ではそうした理解に基づいて行動できることが本質だと考えています。「私たちは頑張っている」で止まってしまっては、企業価値経営とは言えません。
諸井 その「価値」には、財務諸表に表れにくいものも含まれるかと思います。社会基盤を担いつつ、なおかつ排出と向き合う貴社のような事業では、その表現しにくい価値をどう社内で共有するかが、企業価値経営の成否を分けるのではないかと想像します。
北川氏 まさにそこが難しい点です。事業本体から排出は切り離せないがゆえに、事業サイドにサステナビリティを自分ごととして根付かせるのは、簡単なことではありません。
そこで、社内浸透に向けていくつかの取り組みを進めています。例えば、2024年度は正社員向けのオンライン研修を実施しており、約8割が受講、自由記述のコメントも100件以上集まるなど、意識の高さを感じています。また、2025年度からは、社員満足度調査にサステナビリティ意識に関する項目を入れることで、社内のサステナビリティの浸透度合いを見つつ、次のアクションに活かそうと考えています。
当社では、取締役会の監督の下、社長CEO兼COOを議長とする「サステナビリティ推進会議」がサステナビリティに関わる社内外の課題を検討し、重要テーマを経営執行会議に諮る体制を整備していますが、それに加え、コーポレート系の部長クラスによる実務者会議も設け、一つひとつのマテリアリティ・KPIを自部門の仕事に落とし込む議論を重ねています。
諸井 研修の受講率やコメント数は、社内の浸透度合いを測るものさしになりますね。指標と実際の行動をどう結びつけるかは当社でも常に課題だと感じていますが、価値を社内に浸透させ、共通認識を育てていくことが、まさに先ほどの「理解に基づいて行動できる」という本質につながっているのですね。
北川氏 当社には、真面目で誠実な社員が多く、そうした企業カルチャーに助けられている部分もあります。ですが、やはり浸透を図るためには、地道な活動の継続以外に道はないと感じています。
諸井 伸吾
コンサルティングファーム、ファンド、事業会社での経営企画や事業本部長、COOを経験し、2022年4月より企業経営に役立つ情報システムを探求し続けてきたアバントグループに参画。現在はアバント 取締役 COOとして戦略実現に取り組む。
非財務ではなくあえて「未財務」と表現する理由
諸井 JERAでは「非財務」ではなく「未財務」という用語を使っているとお聞きしました。その背景を教えていただけますか。
北川氏 もともと個人的にも、「非財務」という言葉に引っかかりがありました。「財務ではない」という言い方は、裏を返せば「非財務価値は企業価値に含まれない」と言っているようにも聞こえます。実際、社内でも「ESGや安全への取り組みは直接財務にはつながらない」という見方と、「いや、すべては最終的に財務につながる」という見方の両方がありました。それに対し、安全は最優先事項ですし、発電所を円滑に運営するには、地域との関係づくりも欠かせません。これらは短期的にはコストに見えるかもしれませんが、本質的には将来の企業価値向上につながっていくものです。
諸井 非財務という呼び方が、そうした活動を「価値を生まないコスト」の側へ無意識のうちに置いてしまうということですね。呼び方によって本質を見誤らせたくない、という意志を感じます。
北川氏 はい。発生確率は高くありませんが、ひとたび有事があれば、その影響は小さくありません。安全への投資や地域との関係づくりは、そうした損害を抑えるための保険になり得るものです。
投資だと捉えれば、財務につながらない活動などありません。だからこそ、「将来的に財務価値になる」という意味を込めて「未財務」と表現しています。
諸井 たった一文字、「未」財務と置き換えるだけで、これまでコストと見なされがちだった活動を、将来の価値を生む投資として捉え直せる。言葉の選び方一つに、経営の意思が表れているのですね。
見えない活動を資本コストにつなぐ未財務価値フローの設計
諸井 「いずれ財務になる」という考え方について、実際にどのように構造化して社内で示していらっしゃるのでしょうか。そのプロセスを教えてください。
北川氏 従前より非財務KPIは定めていましたが、2023年ごろから非財務KPIの整備を始め、2024年にサステナビリティ基本方針とマテリアリティ・非財務KPIを整理しました。これが第一段階です。第二段階として2025年に、新たに未財務KPIと長期の財務価値(成長率と資本コスト)をつなぐロジックとフローを作りました。
諸井 マテリアリティやKPIは、どのように数値を設計すべきかという論点が注目されがちです。ただ、結果としての数字よりも理念、すなわちなぜそれを重要と定めたのか、どう価値創造につなげるのかという部分が、開示においても社内に浸透させる意味でも本質だと考えています。貴社のフローは、どのような考え方に基づいて組まれているのでしょうか。
北川氏 IIRC(国際統合報告評議会)が策定した国際統合報告フレームワークを土台に、基盤的な取り組みが未財務資本の強化につながり、最終的に企業価値の向上へと結実するプロセスを可視化しています。トップラインの事業活動が、キャッシュフローや成長率の向上につながるのは当然のことです。一方、基盤的な活動は、事業活動の強化を通じて成長率の向上につながるだけでなく、財務リスクの軽減を通じて、最終的に資本コストの低減につながっていきます。P/Lだけでなく、どのようなリソースを使って活動しているかというB/Sの視点も、社内に意識してもらう狙いがあります。
諸井 先ほど「保険としての投資」としての説明がありましたが、このフローでは基盤活動が財務リスクの低減につながり、ゆえに資本コストの低減をもたらすという一本の経路があるということですね。見えない活動と資本コストという財務の数字が地続きになっている構造こそ「未財務」という捉え方の核心だと感じます。
まとめ:「未財務」という捉え方が経営にもたらすもの
諸井 ここまで、財務だけでは表しきれない価値を「未財務」と捉え直し、価値創造のプロセスを通じて資本コストの低減にまでつなげる、その考え方について伺ってきました。非財務として脇に置くのではなく、「いずれ財務になる」ものと位置づけることで、財務に表れない活動を経営の中心に据え直している点が印象的でした。
北川氏 財務諸表に表れないからといって、価値がないわけではありません。社会基盤を担い、排出と向き合う事業だからこそ、その見えにくい価値を言語化し、社内外で共有することが欠かせないのです。まだ完成形ではありませんが、数年がかりでその土台を整えてきたつもりです。
諸井 ここまで、見えない価値の構造化について伺ってきましたが、では、それをどう開示し、投資家とどう対話し、社内にどう根付かせるのでしょうか。その実装の部分をお聞きしていきたいと思います。
■ 後編では、KPI設計、情報開示、投資家との対話についてお話しいただきます。併せてお読みください。
【JERA サステナビリティ部門に聞く】未財務価値の可視化に挑む | 後編:社会的使命としてのサステナビリティ開示と企業価値経営
※引用されたデータや状況、人物の所属・役職等は本記事執筆当時のものです。