
最終更新日:2026.08.26
FP&Aとは?注目が高まる背景や業務内容、日本企業の導入ポイントを解説
昨今、注目を集めている活動および職種の一つに「FP&A」があります。企業経営の意思決定に関わり、財務に関する目標達成に向けたサポートも行うFP&Aですが、具体的にはどのような業務を担うのでしょうか。求められるスキルや導入に向けて必要なことと併せて知りたいところです。
そこで本記事では、FP&Aについて、日本での導入状況や主な業務内容、求められるスキル、経験などとともに解説します。また、FP&Aを導入する際のポイントも見ていきましょう。
経営管理において必要な財務・非財務情報を収集・統合し、多軸分析を行えるクラウドサービスです。1,200社超の支援実績から生み出された経営管理機能を持ち、データを収集する入力画面や、 90 種類の経営会議レポート・分析帳票などを標準搭載。設定のみで利用できます。
※FP&Aの導入については下記をご参照ください。
【専門家に聞く】FP&A組織に踏み切れない日本企業(前編)導入が遅れた理由を解説
【専門家に聞く】FP&A組織に踏み切れない日本企業(後編)導入ステップを解説
FP&Aの意味と役割
FP&Aは「Financial Planning & Analysis(財務計画・分析)」の略称で、CFOの配下に置かれ、経営陣や事業部門の意思決定を支援しながら企業価値向上に貢献する機能・組織を指します。
FP&Aの 主な役割は、以下の2点です。
<FP&Aの役割>
-
経営の意思決定支援: 財務・市場動向などのデータを横断的に分析し、将来予測や計画の精度を高める
目標達成の牽引: 分析結果をもとに経営陣に伴走し、企業の目標達成をサポートする
FP&Aの組織体制とコーポレート・事業側の役割分担
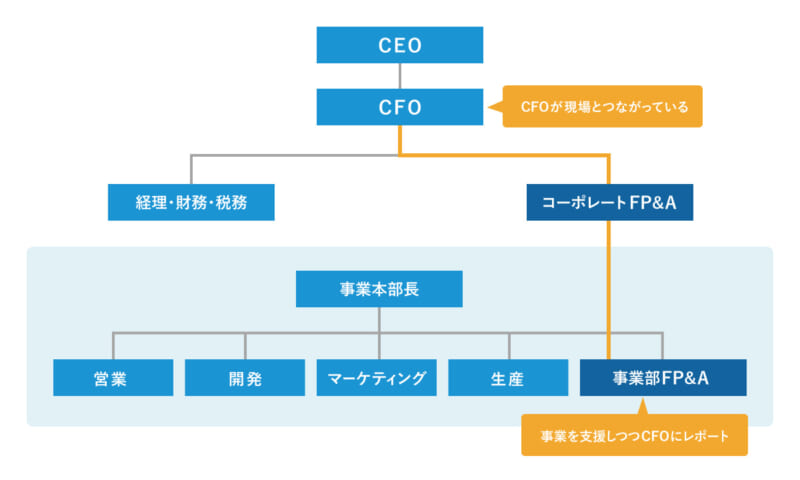
FP&A組織体制は企業によってさまざまですが、ひとつの理想形はコーポレートと各事業の両方にFP&A組織を置く配置です。事業側のFP&Aは現場に密着して意思決定を支援し、担当する事業が将来にわたって生み出すキャッシュフローを最大化させて、事業価値を高めます。
一方、コーポレート側のFP&Aは、全体を取りまとめて方向性を調整し、その結果を基に事業ポートフォリオの入れ替え・最適化を図ることで、企業価値の向上に貢献します。
■ FP&A組織のレポートライン
FP&Aへの注目が高まっている背景
日本企業での導入はあまり進んでいなかったFP&Aですが、近年は日本でも急速に注目が高まっています。その背景には、相次ぐ政策的転換と規制強化があります。
<FP&Aへの注目が高まる背景>
-
コーポレートガバナンス・コードの適用(2015年)
東証によるPBR改善要請(2023年)
事業性融資の推進等に関する法律の施行(2026年)
サステナビリティ開示要件の強化
コーポレートガバナンス・コードの適用(2015年)
2015年6月に適用されたコーポレートガバナンス・コードは、上場企業が行う企業統治の原則を、金融庁と東京証券取引所が共同で策定した指針です。法的拘束力はなく、原則を実施しない場合はその理由を説明する「コンプライ・オア・エクスプレイン」の枠組みがとられていますが、説明が不十分であれば投資家からの評価や株価に影響し得ます。
同コードは取締役会の実効性や株主との対話など幅広い論点を扱います。企業には、経営戦略や経営計画を策定・公表し、財務・非財務の情報を主体的に開示することが求められるようになり、数値の裏付けをもって経営を語る力が問われています。こうした流れは、FP&Aが求められる素地の一つになったといえます。
※コーポレートガバナンス・コードについては下記をご参照ください。
【専門家に聞く】コーポレートガバナンス・コードにおける経営層の役割とは?
※コーポレートガバナンスについては下記をご参照ください。
コーポレートガバナンスとは?概要や目的、強化する方法を解説
東証によるPBR改善要請(2023年)
2023年3月、東京証券取引所はプライム市場・スタンダード市場の全上場会社に対し、資本コストや株価を意識した経営の実現に向けた対応として、現状分析・改善に向けた取組みとその開示を要請しました。その背景には、プライム市場の約半数・スタンダード市場の約6割がPBR1倍割れ・ROE8%未満という、資本収益性や成長性への課題がありました。
これにより、企業には事業ポートフォリオの組換えや投資判断の根拠を数値で示す力が求められるようになりました。こうした要請は、FP&Aが注目される背景の一つとなっています。
※PBR改善については下記をご参照ください。
株式アナリストが解説する「企業価値の向上につながるPBRの改善方法」とは?
※PBRについては下記をご参照ください。
PBR、PER、ROEの違いとは?それぞれの意味や関係性を解説
事業性融資の推進等に関する法律の施行(2026年)
2026年5月に施行された事業性融資の推進等に関する法律(事業性融資推進法)は、金融機関等が担保・保証に頼らず、企業の将来キャッシュフローや事業価値をもとに融資を判断することを促す法律です。こうした流れのなかで、企業には金融機関に対しても財務計画の精度と説明力を示す重要性が高まっていくと考えられます。
サステナビリティ開示要件の強化
ISSB(国際サステナビリティ基準審議会)の基準を踏まえて策定されたSSBJ基準では、温室効果ガス(GHG)排出量などのサステナビリティ情報の開示が求められます。また、有価証券報告書に関する内閣府令の改正により、人的資本に関する情報開示も拡充されています。
規制強化を背景に、投資家は財務情報だけでなく非財務情報も踏まえて企業価値を評価するようになっています。そのため、非財務の取組みと将来の収益・キャッシュフローとのつながりを捉え、経営や開示の判断に活かすことが欠かせません。 こうした財務と非財務をつなぐ役割として、FP&Aの重要性が増しています。
※SSBJ基準については下記をご参照ください。
SSBJとは?ISSB基準との関係と日本企業が押さえるべき開示のポイント
※人的資本については下記をご参照ください。
人的資本とは?注目の背景や開示指標、経営への活かし方を解説
経営管理において必要な財務・非財務情報を収集・統合し、多軸分析を行えるクラウドサービスです。1,200社超の支援実績から生み出された経営管理機能を持ち、データを収集する入力画面や、 90 種類の経営会議レポート・分析帳票などを標準搭載。設定のみで利用できます。
日本におけるFP&Aの導入状況
日本でFP&Aへの注目が高まっている一方で、実際に導入が進んでいるのは一部の企業にとどまり、その多くは外資系です。欧米型の企業ではCFO(最高財務責任者)のもとにFP&Aが置かれているのに対し、日本ではFP&Aに近い業務が財務・経理・経営企画などで分担されていることが、導入が進まない一因となっています。
また、FP&Aの業務には管理会計の領域が含まれますが、日本では管理会計が任意であるため、その重要性が十分に認識されてこなかった側面もあります。管理会計を行う日本企業でも専門部署を置いているケースは少なく、担当部門の業務の一部として対応しているのが現状です。
こうした状況はデータにも表れています。KPMG「KPMGジャパン CFOサーベイ 2025/26」では、「FP&A機能の強化に関心はあるが、取組みを進めていない」企業が全体の57%を占め、前年の56%からほぼ変化がありませんでした。一方、「FP&A機能の強化を実現しており、大きな課題はない」と回答した企業はわずか2%にとどまり、成熟度の高い企業は現時点では限定的です。
FP&Aの重要性は認識されつつも、実装・運用の段階で多くの企業が立ち止まっているのが実情といえます。
※管理会計の課題の改善アプローチについては下記をご参照ください。
【日本CFO協会の日置圭介氏に聞く】経営判断の「解像度」を高める管理会計の再定義
FP&Aが日本企業で定着しない4つの理由
FP&Aへの関心が高まる一方で、導入が進まない理由は表面的な「専門部署の不在」や「管理会計の任意性」だけでは説明しきれません。
KPMG「KPMGジャパン CFOサーベイ 2025/26」からは4つの理由が読み取れます。
<FP&Aが日本企業で定着しない4つの理由>
-
リソース不足で、FP&A機能の強化に手が回らない
本社と事業部の権限の壁でFP&Aが機能できていない
改善優先の文化でFP&Aの提言が実行に移らない
データ基盤・DXの遅れで、FP&Aのリアルタイム分析が進んでいない
リソース不足で、FP&A機能の強化に手が回らない
同サーベイでは、CFOが管掌業務領域で優先すべき課題として「経営意思決定への貢献、経営判断に資する情報の提供」を挙げた企業が85%と最も多く、「業績予測の精度向上」も53%に上りました。いずれもFP&Aが中心的に担う領域であり、CFOがFP&A的な機能の強化を強く志向していることがうかがえます。
しかしながら、それを担うべき経理財務部門では、80%のCFOが人員リソースの不足を感じています。KPMGは、経営意思決定へのサポート機能の強化が求められる一方で、そのためのリソースを十分に確保できていない状況を指摘しています。日々の実績処理や決算業務に人手を取られ、将来予測やシナリオ分析といった付加価値の高い業務にまで手が回らないのが実態です。
この壁を越えるには、単なる増員だけでは追いつきません。実際、人員不足への対応策としてキャリア採用(68%)に次いで、システム化(54%)やBPRによる業務効率化(40%)を挙げる企業が多く、定型業務を効率化してリソースを生み出す動きが広がっています。
FP&A機能を強化する出発点は、既存業務の負荷をいかに軽減し、人材を高度な分析・提言に振り向けられるかにあるといえます。
本社と事業部の権限の壁でFP&Aが機能できていない
FP&Aが必要とされる背景として同サーベイでは「CFO機能が、本社と事業部門に分散し、サイロ化された組織へ配置されていることの弊害を取り除く必要」を明示しています。
権限が本社と事業部にまたがって分散している状態は、FP&Aにとって二重の意味を持ちます。
一つは、この分散状態を解消するためにこそFP&AをCFO直下に据えて統合を図る、いわばFP&Aを設置する理由そのものだという側面です。
もう一つは、権限が実際に統合されるまでの間、FP&Aが本社と事業部の意思決定に横断的に関与できず、機能が手前で止まってしまう、FP&Aを阻む要因としての側面です。
つまり権限の壁は、FP&Aを阻む要因であると同時に、FP&Aを設置する理由でもあるといえるでしょう。
改善優先の文化でFP&Aの提言が実行に移らない
同サーベイによれば、多くのCFOが企業価値向上の取組みについて課題を感じつつも、実際に着手した領域は「株主還元の強化」(58%)や「開示内容の充実」(56%)といった、比較的着手しやすい施策にとどまっています。一方で、事業ポートフォリオの見直しといった構造改革に踏み込んだ企業は限られます。
事業ポートフォリオマネジメントを実践し積極的な組換え・撤退の判断まで行っている企業は全体の22%にとどまります。PBR別に見ると、1倍以上の企業では28%であるのに対し、1倍未満の企業では、19%と9ポイントの差があるのが現状です。
反対に、「事業ポートフォリオマネジメントの必要性は認識しているが、具体的な取組みは実施できておらず、課題と捉えている」と回答した企業の割合は、PBR1倍未満が22%、PBR1倍以上が12%と10ポイントの差が生じています。
このように取組みに差が生まれる要因の一つは、経営陣の評価やKPI設計が、多くの場合、短期の増収・増益を軸に組まれている点にあります。事業撤退や資源の組換えは、実行直後の数値にはマイナスに映りやすく、既存の評価軸のもとでは意思決定者にとって「やる理由」より「やらない理由」の方が説明しやすくなります。
FP&Aがどれだけ精緻な組換え案を提示しても、それを評価する仕組みが変わらなければ、提言は実行段階で止まってしまうのです。
データ基盤・DXの遅れで、FP&Aのリアルタイム分析が進んでいない
同サーベイでは、CFO管掌業務領域で「DXを推進し、その成果を享受している」と答えたCFOは約31%にとどまり、KPMGは多くの企業で「CFO管掌業務領域におけるDXは道半ば」であると指摘しています。FP&Aは「過去・現在・未来、内外のデータを多様な視点で分析し、ビジネス上の問題点・リスク・変化の予兆を見落とさないこと」を機能の前提としますが、その基盤となる共通データプラットフォームが整っていなければ、担当者がどれだけ優秀でも分析のスピードと精度は限界を迎えます。
データ基盤の未整備は、人材や組織の問題と並んで、FP&Aが機能として根付かない大きな要因の一つです。
経営管理において必要な財務・非財務情報を収集・統合し、多軸分析を行えるクラウドサービスです。1,200社超の支援実績から生み出された経営管理機能を持ち、データを収集する入力画面や、 90 種類の経営会議レポート・分析帳票などを標準搭載。設定のみで利用できます。
FP&Aが経営にもたらす効果
FP&Aの活動の領域は幅広く、その役割も多岐にわたります。主に期待される効果としては、次のようなことが挙げられます。
<FP&Aに期待できる主な効果>
-
データに基づく将来予測により、経営の意思決定の精度とスピードの向上が期待できる
予算と実績の差異を早期に把握しやすくなり、計画の軌道修正に活かせる
部門を横断した数値の共通認識が生まれやすくなり、全社最適の判断を支える
事業ごとの採算を可視化しやすくなり、投資・撤退の判断根拠として活用できる
数値を軸とした経営陣と事業部門の対話を促し、施策の実行力を高める
なお、データだけでは十分な分析が難しい場合には、関連部門へのヒアリングなどを通じて定性的な情報を補い、分析および計画の立案、アドバイスなどの材料にしていきます。
FP&Aの基本的なサイクル
FP&Aの基本サイクルは、データの収集から実績のモニタリングまでを一連のサイクルとして繰り返し行います。
ここでは、FP&Aの活動サイクルを、4つのステップに分けてみていきましょう。
■ FP&Aの基本サイクル

1.データ収集・検証
FP&Aの最初のステップとして、財務データや業務データ、市場動向や人口動態といった外部データを収集・統合し、検証を行います。
データの収集には、ERP(Enterprise Resource Planning)システムやデータウェアハウス、経営管理システムなどのビジネスソリューションを活用します。必要なデータを収集したらそれらを統合・標準化し、検証へと移ります。
FP&Aにおいて正確な計画立案や予測、予算編成、分析を行えるかどうかは、使用するデータの質が大きく影響します。そのため、このステップは重要なものといえるでしょう。
データの収集と検証には時間もかかるため、これらのタスクをサポートするITツールやシステムの導入・活用についても検討が望ましいといえます。
2.プランニング(将来予測・財務計画)
続いて行うのは、収集・検証したデータを用いた、企業の業績予測や財務予測の立案です。財務予測には、販売予測やキャッシュフロー予測なども含まれています。また、財務予測モデルを活用してさまざまなシナリオを検証し、より適切な結果へ導くための最適なプランを決めていきます。
財務計画の手法としては、予測計画、ドライバーベースの計画、マルチシナリオ計画などが一般的です。予測計画では、過去の実績データを基にモデルを作成し、そこから将来の業績を予測します。ドライバーベースの計画では、業績を左右する主要な要因(ドライバー)を特定し、それらの変数が結果にどう影響するかをモデル化して計画を組み立てます。
マルチシナリオ計画では、将来起こりうる複数の展開を想定し、それぞれのシナリオに備えた計画を作成します。これらの手法を通じて、企業は収益や利益率などの戦略的目標を達成するための財務計画と業務計画を策定するのです。近年は、いずれの手法でもAIを活用することで、予測や計画の精度を高める動きが広がっています。
3.予算編成
前のステップで立てた計画やシナリオに基づいて、各事業や部門の予算を編成していきます。 企業計画を実行するために必要な経費を見積もり、その計画実行によって見込まれる収益とキャッシュフローも踏まえて経費予算を割り当てます。
また、企業は全部門と連携して、各予算の合意を得た上で一つのマスター予算にまとめます。
4. モニタリング・分析
最後のステップでは、目標達成のためのKPIなどをモニタリングします。さらに予測と実績の比較やデータ分析を行います。経営幹部へのアドバイスによって意思決定をサポートするためにも、売上や経費、収益、キャッシュフローなどの財務データの分析とモニタリングの継続は欠かせません。
企業の意思決定者が状況を正確に把握して判断できるよう、問題や問い合わせがあれば対応し、数字を用いて分かりやすく説明することも求められます。また、定期的なレポート作成や、データを可視化しながら収益性を分析する作業も必要です。
FP&Aを担う人材に求められるスキルや経験
FP&Aを機能させるには、「どのような人材をFP&Aに配置・育成するか」という組織としての判断が重要になります。求められるスキルは、個人が備える専門能力としてだけでなく、そうした人材をどう配置・育成するかという組織設計の観点からも捉える必要があります。
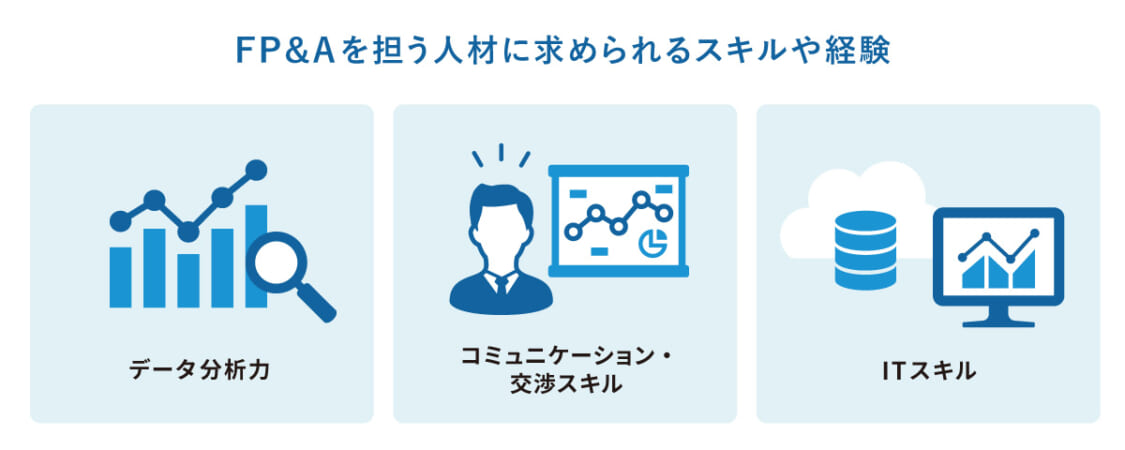
データ分析力:経営会議の議論の質を左右する
データ分析力は、財務諸表などの数値を読み解く力、各種データから経営状況を分析する力、分析結果から施策を立案するスキルを指します。
ただし重要なのは分析の精度だけではなく、財務数値をドライバーベースで構造化し「何が業績を動かしているか」を説明できるかどうかです。これが経営会議の議論の深さに直結します。
コミュニケーション・交渉スキル:提言が経営を動かすかどうかを左右する
コミュニケーション力は、立案した財務計画や事業計画を経営層・事業部に採用してもらうための説得力と、他部門と円滑に連携する交渉力を指します。
単にレポートを作るのではなく、「誰に」「どのタイミングで」「どのような問いを投げかけるか」という意思決定プロセスそのものを設計できる人材が、FP&Aの本質的な価値を発揮します。
ITスキル:分析のスピードと精度を左右する
ITスキルとは、データの分析・管理を行うITツールやシステムを活用する能力を指します。
経営管理システムやBIツールの特性を理解した上で、必要なデータをタイムリーに取得・加工できる能力は、FP&A機能の実効性を大きく左右します。
AIの進化でFP&Aに求められる役割が変わる
近年のAIの進化により、データ集計や業績予測の精度とスピードが飛躍的に向上し、FP&Aに期待される役割は大きく変わりつつあります。
これまでFP&Aの時間の多くを占めていたデータ収集・集計・定型分析の業務は、AIが代替しつつあります。その結果、FP&A担当者に求められるのは「分析を行うスキル」から「分析結果をもとに経営に何を問いかけ、どの選択肢を提示するか」という思考力へとシフトしつつあります。
得られた分析結果から経営のストーリーを組み立て、意思決定者に分かりやすく伝えられる力がこれまで以上に必要です。
定型的な分析をAIが担うようになるほど、財務・会計知識などの専門スキルに加えて、人を動かすコミュニケーション力・交渉力といったAIには代えがたい力の重要性が増していきます。経営層がFP&A担当者に求めるべき人物像も見直す必要があるでしょう。
「データをまとめて報告する担当者」ではなく、「どの問いを立て、どの選択肢を経営に提示するかを設計できる人材」を配置・育成する視点への転換が、AI時代にFP&Aを機能させる出発点です。
FP&Aを機能させるための2つの経営判断
FP&Aは担当者のスキルや熱意だけで機能する組織ではありません。経営層やCFOが主導して整える必要がある2つの条件があります。
管理会計制度と情報基盤の整備
FP&Aが有効に機能するには、財務会計とは切り口の異なる管理会計制度の構築が前提となります。製品別採算・顧客別損益・地域別業績など、経営判断に意味のある切り口でタイムリーに情報を提供できる体制の整備が不可欠です。
財務会計上の正確性にこだわりすぎることは避け、意思決定の目的に応じた「合理的な粒度・スピード」で情報を提供することを優先しましょう。例えばROICの設計においても、財務会計上の精度よりも事業部が「コントロール可能と実感できること」が大切です。
また、コーポレートと事業部の間にある情報の断絶・分散を解消し、財務データと現場データを統合できる共通データプラットフォームの整備を並走させることがカギとなります。
※管理会計については下記をご参照ください。
管理会計とは?財務会計との違いや目的、メリットを分かりやすく解説
人材の育成・確保とCFO主導の推進体制
FP&Aを自社に取り入れるには、必要な専門知識を持つ人材を育てたり、積極的にリクルーティングしたりする必要があります。FP&Aを担うだけの知識とスキルを持つ人材の育成には一定の投資が伴い、外部からの経験者採用も視野に入れることが求められます。
人材の育成・確保と同時に、企業の目的に合わせた体制づくりも不可欠です。ここで強調すべき点は、FP&Aは担当部門の自助努力で広がる機能ではないということです。
経営情報へのアクセス権、レポーティングラインの設計、他部門との調整権限はすべてCFOが主導しなければ動きません。FP&A導入の成否はCFOのコミットメントにかかっているといえるでしょう。
FP&A導入の進め方:2つのアプローチ
FP&A導入は「一気に組織を再編するか(一気呵成型)」「小さく始めて段階的に広げるか(スモールスタート型)」の2パターンに大別されます。自社の組織風土・緊急度・CFOの推進力を踏まえてアプローチを選択することが重要です。
いずれのアプローチを選ぶ場合も、経営判断に必要な情報がFP&Aに集まるよう、報告経路(レポートライン)を一元化することが成功条件です。
一気呵成型
一気呵成型は、経営管理・財務・経理・IRなど計数系の部門を統合・再編し、FP&Aとして必要な機能に一から組み直す方法です。
情報と人材を早期に集約できる一方、既存組織の抵抗や業務混乱のリスクも高くなります。推進するには、CFOが強力なリーダーシップを発揮し、経営トップのコミットメントが不可欠です。
権限や役割の整理が完了するまでの移行期間を組織として乗り越えられるかが、成否を分けます。
スモールスタート型
スモールスタート型は、既存の組織体系はそのままに、少人数のFP&Aチームを立ち上げ、実績と信頼を積み重ねながら段階的に他部門へ広げていく方法です。
関係各所の反発が起きにくく着手しやすい一方、完成形まで中長期的な時間を要します。まず小さな成果を出して社内の信頼を獲得し、それを制度化・全社展開へつなげていくプロセスがカギとなるでしょう。
今後も注目が高まるFP&Aの導入にはシステムを活用しよう
FP&Aは、財務数値を「報告する」機能から「意思決定に使う」機能へと転換するための重要な仕組みです。日本企業での普及はまだ途上にありますが、コーポレートガバナンス改革や東証のPBR改善要請を背景に、その必要性はますます高まっています。
まず自社の導入状況・情報基盤・組織体制を見直し、管理会計制度の整備とCFO主導の推進体制を整えることから始めましょう。FP&A導入を効率的に進めるには、財務・業務データを一元管理し多軸分析を可能にする経営管理システムの活用が有効です。
「AVANT Cruise」は、1,200社超の支援実績から生み出された経営管理機能を備え、90種類の経営会議レポート・分析帳票などを標準搭載したクラウドサービスです。FP&Aを機能させるための情報基盤構築にお役立ていただけます。
経営管理において必要な財務・非財務情報を収集・統合し、多軸分析を行えるクラウドサービスです。1,200社超の支援実績から生み出された経営管理機能を持ち、データを収集する入力画面や、 90 種類の経営会議レポート・分析帳票などを標準搭載。設定のみで利用できます。