
EP(エコノミック・プロフィット)とは?計算式と経営管理での活用方法を解説
東京証券取引所による要請などを背景に、資本コストを意識した企業価値向上が重視される中、投下資本に対する収益性と資本コストの関係を捉えることが重要になっています。一方、会計上の利益やROICだけでは、資本コストを踏まえた価値創造の規模までは十分に捉えきれません。
経済産業省は2026年の「成長投資ガイダンス」で、価値創造の規模を捉える概念としてEP(エコノミック・プロフィット)を位置付けており、EPへの注目が高まっています。
この記事では、EPの定義や計算式、EVA(経済的付加価値)・ROIC・ROEとの違いを整理した上で、事業別の管理や資本配分への活用方法、導入時の注意点を解説します。
モニタリングを実現する
経営支援ソフトウエア
株式市場における自社の立ち位置や投資家目線の評価を分析・モニタリングできる、野村證券と共同開発したソフトウエアです。資本コスト分析や企業価値評価などのコーポレートファイナンス理論に基づいたノウハウと必要なデータを保持し、分析手順に従うだけで、資本コスト算出やROE分解などの現状分析、PER改善など企業価値向上を意識した計画立案などが実現できます。
【目次】
1)EP(エコノミック・プロフィット)とは?
2)EP(エコノミック・プロフィット)の計算式と構成要素
3)EP(エコノミック・プロフィット)の計算例
4)EP(エコノミック・プロフィット)とEVA・ROIC・ROEの違い
5)EP(エコノミック・プロフィット)が注目される背景
6)EP(エコノミック・プロフィット)を経営管理に活かす実践ポイント
7)EP(エコノミック・プロフィット)を拡大するための具体的な打ち手
8)EP(エコノミック・プロフィット)を軸とした経営管理における実務上の注意点
9)EP(エコノミック・プロフィット)を軸とした経営管理を支えるデータ基盤の整備
10)EP(エコノミック・プロフィット)を正しく理解し、資本コストを意識した経営管理に活かそう
EP(エコノミック・プロフィット)とは?
EP(エコノミック・プロフィット)とは、事業活動で生み出したNOPAT(税引後営業利益)から、その事業に投下した資本にかかる資本コスト相当額を差し引いて算出する利益指標です。
経済産業省「成長投資ガイダンス」では、資本コスト控除後に企業に残る経済的付加価値を示す概念として位置付けられています。
EPがプラスであれば資本コストを上回る価値を創出しており、マイナスであれば売上や利益が伸びていても資本コストに見合うリターンを生み出せていない「資本コスト割れ」の状態を意味します。財務会計上、借入コスト(支払利息)は費用として認識される一方、株主から調達した資本のコスト(株主資本コスト)は費用として扱われません。
EPは、会計上は直接反映されない株主資本コストも含め、投下資本にかかる資本コストを考慮し、投資家や債権者などの資金提供者に対する資本コスト相当額をまかなった上で、企業に残る付加価値を可視化するものです。この付加価値は、将来の成長投資の原資となるほか、賃上げを含む人的資本投資などを通じた、幅広いステークホルダーへの再配分の原資ともなります。
EP(エコノミック・プロフィット)の計算式と構成要素
EPの計算式は「EP=NOPAT−(WACC×投下資本)」で表されます。NOPATから、投下資本にかかる資本コスト相当額(資本チャージ)を差し引く構造です。
この式は、ROIC(投下資本利益率)を使って書き換えることも可能です。
ROICは「NOPAT÷投下資本」で求めるため、NOPATは「ROIC×投下資本」に置き換えられます。
これを先ほどの式に当てはめて整理すると、「EP=投下資本×(ROIC−WACC)」となります。
この形にすることで、ROICとWACCの差(ROIC−WACCスプレッド)がプラスなら「価値創造」、マイナスなら「価値毀損」であることを直感的に示せます。
ROICとWACCはいずれも、資本効率と資本コストの関係を捉える上で重要な指標です。
まずROIC-WACCスプレッドから価値創造・毀損の方向性を確認し、その上で投下資本の規模と組み合わせてEPとして価値創造の規模を評価することで、「資本効率を高めるべきか」「投下資本の配分自体を見直すべきか」という打ち手を区別しやすくなります。
※ROIC経営については下記をご参照ください。
ROIC経営とは?PBRへの関心から再注目される背景やメリットを解説
NOPAT(税引後営業利益)
NOPAT(Net Operating Profit After Tax:税引後営業利益)は、営業利益からみなし税金を控除した金額です。特別損益や支払利息を除外し、事業そのものの実力を示す利益として算定します。
企業価値評価の実務では、NOPATと近い概念としてNOPLAT(Net Operating Profit Less Adjusted Taxes:みなし税引後営業利益)が用いられることもあります。
WACC(加重平均資本コスト)
WACC(Weighted Average Cost of Capital:加重平均資本コスト)は、株主資本コストと負債コストを、資本構成比(負債・株主資本の比率)で加重平均したものです。
株主が期待するリターンである株主資本コストと、社債・借入など有利子負債にかかるコスト(負債コスト)の両方を反映します。
※WACCについては下記をご参照ください。
WACCとは?計算方法や実務での活用方法、注意点を解説
投下資本(Invested Capital)
投下資本(Invested Capital)とは、企業が事業活動のために投じた資本です。有形固定資産・無形固定資産や運転資本が中心となりますが、具体的な算定範囲は企業・分析目的によって異なり、M&Aによって生じたのれんも投下資本に含めて算定する考え方もあります。
余剰現金や政策保有株式などの非事業用資産は、原則として算定の対象から除外します。投下資本の算定範囲が不適切だと、ROICやEPの数値そのものが実態と乖離してしまうため、何を対象に含めるかを社内であらかじめ明確にしておきましょう。
EP(エコノミック・プロフィット)の計算例
ここでは具体的な数値を当てはめて、価値創造と価値毀損、それぞれのケースを比較してみましょう。
■ 前提条件
| 項目 | (1)価値創造 | (2)価値毀損 |
| NOPAT | 100億円 | 60億円 |
| 投下資本 | 1,000億円 | 1,000億円 |
| WACC | 8% | 8% |
■ 計算式
| 項目 | (1)価値創造 | (2)価値毀損 |
| EP(NOPAT-WACC×投下資本) | 100億円−(8%×1,000億円)=+20億円 | 60億円−(8%×1,000億円)=−20億円 |
| ROIC(NOPAT÷投下資本) | 100億円÷1,000億円=10% | 60億円÷1,000億円=6% |
| ROICとWACCの関係 | ROIC10%>WACC8% | ROIC6%<WACC8% |
(1)は、EPがプラスとなり、ROICがWACCを上回る、すなわち資本コストを上回るリターンを生み出せている状態を示しています。
一方、(2)のようにNOPATはプラスであってもROICがWACCを下回り、当該期間では資本コストを上回る経済的価値を創出できていない状況が起こり得ます。つまり、事業が利益を生み出していても、その利益が投下資本にかかる資本コスト相当額を下回れば、EPはマイナスとなります。
ただし、成長投資の初期には、利益や資本効率が一時的に低下し、ROICがWACCを下回る局面もあり得ます。そのため、単年度のスプレッドだけで投資を否定するのではなく、中長期で資本コストを上回るリターンを実現できるかを、想定した時間軸や投資後の進捗と合わせて評価することが重要です。
まずは自社のROICとWACCを並べ、その差がプラスかマイナスか、そして単年の一時的なものか継続的なものかを確認することが出発点となります。
EP(エコノミック・プロフィット)とEVA・ROIC・ROEの違い
EPは、EVA・ROIC・ROEといった関連指標と混同されやすい指標です。それぞれの定義や役割の違いを正しく理解しておくことで、経営管理での使い分けが明確になります。
■ EPとEVA・ROIC・ROEの関係
| 指標 | 計算式 | 内容 | EPとの関係 |
| EVA | NOPAT-(WACC×投下資本) | コンサルティング会社の登録商標。金額で示す指標 | 基本式はEPと共通するが、EVAでは独自の定義や調整が用いられる点で異なる |
| ROIC | NOPAT÷投下資本 | 投下資本に対する収益性を示す比率(%)の指標 | EPの構成要素の一つ。単独では価値創造・価値毀損を判断できない |
| ROE | 当期純利益÷自己資本(期首・期末平均) | 株主から見た収益性を示す比率(%)の指標 | 負債レバレッジの影響を受けやすく、資本コストを直接考慮しない点でEPと異なる |
EVA(Economic Value Added:経済的付加価値)は、独自の会計調整を加えた固有の計算方法を持つ登録商標である点でEPとは異なります。ただし、WACCを上回るリターンを重視するという基本的な考え方はEPと共通しているため、概念としては近いものとして理解しておくとよいでしょう。
ROICは単独では価値創造・価値毀損を判断できないため、ROIC-WACCスプレッドを確認し、さらに投下資本の規模も踏まえて、EPとして価値創造の規模を捉えることが重要です。
ROE(Return On Equity:自己資本利益率)も収益性を示す指標ですが、負債の活用度合い(財務レバレッジ)次第で数値が変動しやすく、WACCを織り込まない点でEPとは目的が異なります。
事業単位で、投下資本に対する収益性と資本コストを対比して価値創造を評価したい場面では、ROEよりもROICやEPを軸に据えるとよいでしょう。
EP(エコノミック・プロフィット)が注目される背景
EPが注目される背景には、東証と経済産業省による二つの動向があります。両者のつながりを理解すると、なぜ今EPが重視されているのかが見えてきます。
東証による「資本コストや株価を意識した経営」の要請
EPが注目される背景の一つが、東京証券取引所(東証)による上場会社への要請です。
東証は2023年3月、プライム・スタンダード市場の全上場会社に対して「資本コストや株価を意識した経営」を要請しました。2026年4月28日にはこの要請を更新し、「経営資源の適切な配分」をより重視する方向性を示しています。単なる株主還元にとどまらず、資本コストを上回る成長投資や事業ポートフォリオの組み替えによって価値創造を実行することが求められています。
東証が公表した2026年9月末時点の集計によると、プライム市場では94%の企業が開示(検討中を含む)を実施しており、対応はほぼ定着した状態です。一方、スタンダード市場は57%(検討中を含む)にとどまり、依然として半数近くが未開示のままとなっています。
出典:東京証券取引所 上場部「「資本コストや株価を意識した経営の実現に向けた対応」に関する開示状況(2026年9月末時点・参照日:2026年11月2日)」
経済産業省「成長投資ガイダンス」でEPを価値創造指標として明示
もう一つの背景が、経済産業省が示した成長投資をめぐる課題です。
東証の要請などにより資本効率には一定の改善がみられ、株主還元も拡大している一方、経済産業省は、設備投資・研究開発投資・人的資本投資などの成長投資には必ずしも十分に結び付いていないことを課題として示しました。
こうした課題を受けて、経済産業省の価値創造経営小委員会は2026年5月27日、「成長投資ガイダンス案」を提示。その後、パブリックコメントなどを踏まえた検討を経て、2026年7月21日に「成長投資ガイダンス」として正式に公表されました。
同ガイダンスでは、「企業が事業活動を通じて、資本コストを上回るリターンを継続的に生み出すこと」を価値創造と定義し、その規模を測る指標としてEPを明示的に採用している点が特徴です。
EPの拡大には、「(1)ROIC−WACCスプレッドの改善(資本効率の改善)」「(2)事業ポートフォリオの改善と大胆な成長投資(資本の再配分・拡大)」「(3)中長期的に価値創造を拡大するという時間軸」という三つの視点が重要だとされています。
資本効率の改善と成長投資の拡大は対立する概念ではなく、両者を両立させながら中長期的にEPを拡大していくことが、ガイダンスが掲げる「成長志向型コーポレートガバナンス」の基盤です。
その上で、企業と投資家が価値創造を共通言語として、成長投資の意義や時間軸、リスクとリターンを建設的に議論することが、この取り組みの中核に位置付けられています。
※EPという「共通言語」が必要な理由については下記をご参照ください。
「成長投資ガイダンス案」が問う、日本企業の価値創造の本質 ― なぜ今、EPという「共通言語」が必要なのか
EP(エコノミック・プロフィット)を経営管理に活かす実践ポイント
EPを実際の経営管理に活かすには、可視化・投資判断・レポーティングの三つの観点から取り組むことが有効です。ここでは、EPを経営管理に活かす実践ポイントを見ていきましょう。
<EPを経営管理に活かすポイント>
事業ポートフォリオの4象限図で各事業の価値創造・毀損を可視化する
各事業の価値創造・毀損を可視化するには、マトリックス分析が役立ちます。
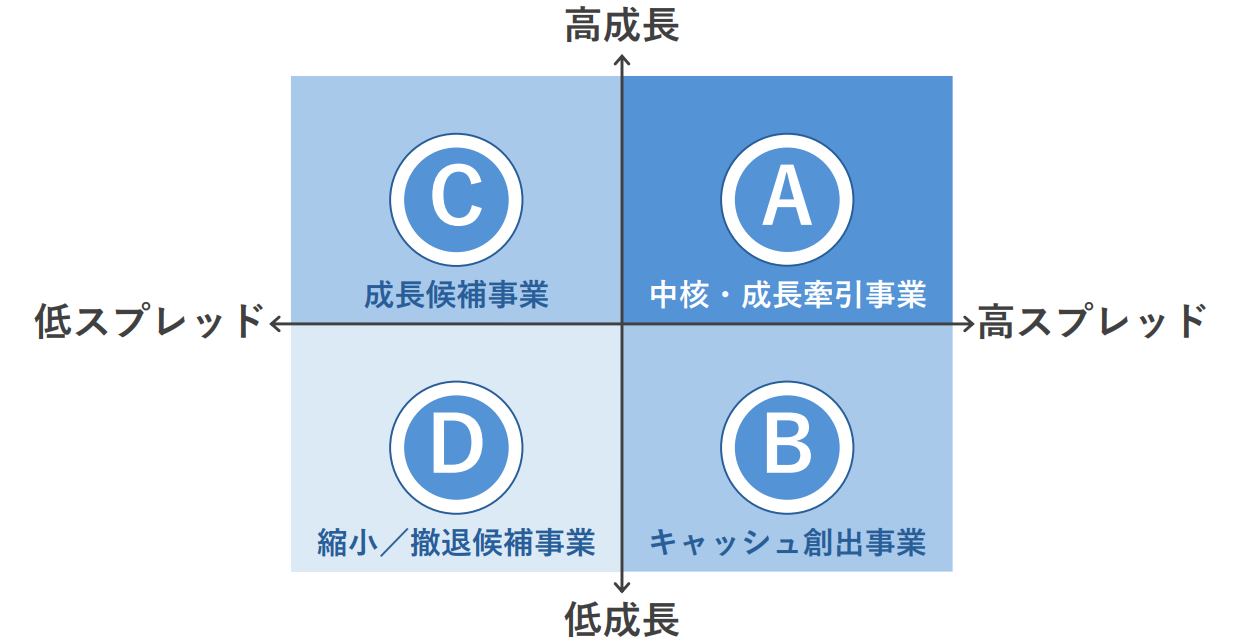
経済産業省「成長投資ガイダンス」が示す「事業ポートフォリオの4象限図」に沿って、各事業の状況を整理できます。
■ 事業ポートフォリオの4象限図
縦軸はROIC−WACCスプレッド(資本収益性)、横軸は売上高成長率(成長性)を示す
出典:経済産業省「成長投資ガイダンス」
高スプレッド・高成長のAは、資本効率と成長性の両面で優れた「中核・成長牽引事業」として、優先的に投下資本を配分・拡大する対象となります。
高スプレッド・低成長のBは、資本コストを上回る価値創造はできているものの成長余地が限定的な「キャッシュ創出事業」で、ここから生まれるキャッシュをCのような成長分野へ積極的に振り向けていくことが重要になります。
低スプレッド・高成長のCは、将来的な成長機会はあるものの現状では資本収益性が資本コストを十分に上回っていない「成長候補事業」です。成長機会を見極めた上で投資を行う場合には、EP毀損リスクを踏まえ、収益性改善の道筋と先行投資の時間軸を明確にした上で判断する必要があります。
一方、低スプレッド・低成長のDは「縮小/撤退候補事業」で、EPを押し下げるリスクが相対的に高いとされる領域です。自社がベストオーナーか、つまり自社以外の組織が保有したほうがより高い価値を生み出せないかを検証した上で、縮小・撤退を含む抜本的な選択肢を検討します。
そうして捻出した資本を、追加投資によって資本コストを上回るリターンが見込まれる領域へ再配分することで、全社のEPの拡大を目指します。
M&A・設備投資の投資判断にEPの視点を取り入れる
投資判断にEPの視点を取り入れる際は、その投資が中長期的にどのようにEPの拡大に結び付くのかを、実行前に明確にしておくことが重要です。
そのため、自社の規模拡大や短期的な業績の押し上げだけを目的とするのではなく、その投資が中長期的なEP拡大につながる道筋を整理することが求められるでしょう。
特にM&Aの場合は、単発の取引として捉えるのではなく、取引後のPMI(統合プロセス)まで見据えて、その道筋を検証することが欠かせません。
経営会議・レポーティングにROIC-WACCスプレッドを取り入れる
レポーティングの観点では、事業別ROICと各事業のリスク特性を踏まえたWACC、ROIC-WACCスプレッドを経営会議等で確認することで、各事業の価値創造・毀損の状況を把握しやすくなります。
さらに、セグメント別のROICを収益性(NOPATマージン)と投下資本回転率に分解する「ROICツリー」を活用すれば、現場のKPIと企業価値向上の関係も可視化できるでしょう。
もっとも、全社ROICだけでは各事業の状況を十分に捉えにくい一方、セグメント別のROICを毎月厳密に算出しようとすると現場の負荷が大きくなります。成長投資ガイダンスでも、「一時的な資本効率の低迷」と「恒常的な資本効率の低迷」を峻別した上で、短期的な業績悪化のみを理由に成長投資を萎縮させるべきではないと指摘しています。
そこで実務上の工夫として、月次では売上高・粗利率・販管費率など現場でコントロール可能なKPIを追い、ROIC-WACCスプレッド自体は四半期単位といった粒度で確認するという二層構成も考えられます。ただし、この二層構成はあくまで実務上の一案である点には留意してください。
EP(エコノミック・プロフィット)を拡大するための具体的な打ち手
EPの拡大には、「ROIC−WACCスプレッドの改善」「投下資本の拡大」、そして「中長期的な時間軸での評価」という三つの視点が重要になります。
具体的な打ち手となる前者二つの視点への取り組みを見ていきましょう。なお、これらの打ち手を実行する際は、中長期的な時間軸で評価する視点も欠かせません。
<EPを拡大するための具体的な打ち手>
収益性・資産効率の改善によりROICを引き上げる
ROICを引き上げるアプローチとして重要なのが、収益性と投下資本回転率、それぞれの改善です。
収益性の改善には、コスト削減だけでなく、顧客の支払意思額を高める商品・サービスの付加価値向上や、ブランド・研究開発などの無形資産への投資も重要です。
投下資本回転率の向上の具体例としては、在庫の圧縮や売掛債権の回収期間短縮、遊休資産の有効活用・不要資産の売却などが挙げられます。
財務レバレッジの適正化によりWACCの低減余地を探る
WACCを引き下げるアプローチとして有効なのが、財務レバレッジの適正化です。
有利子負債を含む資本構成を見直すことで、WACCを改善できる余地があります。
ただし、資本構成がWACCに与える影響は税制、財務リスク、資金調達制約などに左右されるため、負債の活用が必ずWACC低下につながるわけではありません。
また、理論上はWACCが最小となる最適な資本構成があるとされており、負債比率を高めすぎると財務リスクの上昇によってWACCがかえって上がる可能性があるため、信用格付けや借入余力を踏まえた設計が必要です。
WACCの低減そのものを目的化するのではなく、ROIC-WACCスプレッドの改善と、価値創造が見込まれる領域への資本配分を一体で考えるとよいでしょう。
大胆な成長投資により投下資本を拡大する
EPを拡大するもう一つのアプローチが、投下資本そのものの戦略的な拡大です。
資本コストを上回るリターンが見込まれる領域であれば、投下資本の拡大によってEPの絶対額を押し上げることが期待できます。
ここで重要なのは、単年度の投資額を増減させることではなく、重点領域に対して複数年にわたり必要な資本を供給し続けるということです。
研究開発投資・人的資本投資・設備投資・新規事業・M&Aなど、成長投資は一定の規模と継続性が重要であり、必要な投下資本が十分に供給されなければ、将来のEP拡大の機会を逃す可能性があります。
なお、スプレッドの改善と投下資本の拡大は対立する打ち手ではなく、両者を両立させながら中長期的にEPを拡大していくことが求められます。
EP(エコノミック・プロフィット)を軸とした経営管理における実務上の注意点
EPを経営管理に活かすには、算定方法や配分ルールに関わる注意点を押さえておく必要があります。ここでは、実務でつまずきやすい注意点を解説します。
<EPを軸とした経営管理における注意点>
WACC算定の前提条件を社内で明確に定義する
WACCは、リスクフリーレートや株式リスクプレミアム、事業リスク、資本構成など複数の前提に基づく推計値です。そのため、投資判断や事業評価に用いる際は、算定目的・前提・レンジを明確にしておくことが重要です。
例えば「WACCが8%か10%か」で事業評価の結論が逆転することもあるからです。こうした算定根拠と感度分析は、あらかじめ社内で明確化しておきましょう。
共通費・共通資産の事業別配分ルールを客観的に設計する
共通費・共通資産などを事業別に配分する際は、配分ルールの設計次第でNOPATと投下資本の値が大きく変わる点に注意が必要です。配分ルールが恣意的だと、事業別EPが経営判断の根拠として機能しなくなります。
だからこそ、配分ロジックの合理性と一貫性を確保することが求められます。
事業リスクが異なる事業間のWACCは一律に扱わない
WACCは事業リスクの水準を反映するため、事業の性質に応じて、セグメントごとに異なり得ます。
この点については、「成長投資ガイダンス」も、事業リスクが大きく異なるセグメントを抱える多角化企業では、セグメント間でWACC水準が大きく異なる可能性もあると指摘しており、全社一律のWACCを全ての事業に適用すると評価を誤る可能性がある点に留意が必要だとしています。
こうしたセグメント別のWACCを推計する際は、同業他社のデータを参照する方法や、業種ごとのリスクプレミアムを参照して補正する方法が有効です。
EP(エコノミック・プロフィット)を軸とした経営管理を支えるデータ基盤の整備
事業別のEPを算定・モニタリングするには、事業部・セグメント単位で投下資本とNOPATを正確に把握できるデータ基盤が前提となります。
財務会計データは整備されていても、管理会計ベースの事業別ROIC算定までは整っていないケースが少なくありません。
経営管理システムを導入することで財務・業務データの集約や、事業別ROICなどの算定・KPI可視化を効率化できます。こうした仕組みこそが、経済的付加価値を軸とした経営管理を支える情報基盤だといえるでしょう。
EP(エコノミック・プロフィット)を正しく理解し、資本コストを意識した経営管理に活かそう
EPは、投資家や債権者などの資金提供者に対する資本コスト相当額をまかなった上で企業に残る、経済的付加価値の総量を示す指標です。ROICなどの効率性指標を補完し、価値創造を総量で捉える視点として、事業ポートフォリオの最適化や資本配分の合理化に役立てられます。
東証による要請や経済産業省による成長投資ガイダンスの公表などを背景に、資本コストを踏まえて企業価値を継続的に把握する経営管理の重要性が高まりつつあります。
企業価値を継続的にモニタリングするには、EP法による企業価値および理論株価を推計できる「AVANT Compass」がおすすめです。株式会社アバントでは、資本コストを意識した経営管理に関するご相談を幅広く承っております。お気軽にお問い合わせください。
■ サービス・業務支援についてのお問い合わせ
https://www.avantcorp.com/contact/service-businesssupport/
【本記事の監修者】
管理会計ラボ 福原 俊氏
公認会計士
2002年会計士試験合格後、監査法人トーマツにて監査業務に従事。
以降、大正製薬など上場企業3社にて実務経験を積む。経理部長や経営管理室長として組織を率いた経験を活かし、監査の「外部視点」と事業会社の「内部実務」を融合させた現場主導のガバナンス構築を得意とする。
現在は管理会計ラボ(株)講師、SOELU(株)社外監査役として、企業の意思決定と持続的成長を支援している。
モニタリングを実現する
経営支援ソフトウエア
株式市場における自社の立ち位置や投資家目線の評価を分析・モニタリングできる、野村證券と共同開発したソフトウエアです。資本コスト分析や企業価値評価などのコーポレートファイナンス理論に基づいたノウハウと必要なデータを保持し、分析手順に従うだけで、資本コスト算出やROE分解などの現状分析、PER改善など企業価値向上を意識した計画立案などが実現できます。